全球渔船市场规模稳步攀升,玻璃钢船型成核心增长引擎
MarkWide最新行业预测显示,全球渔船市场规模将从2026年的187亿美元,稳步攀升至2035年的285亿美元,年复合增长率达4.8%。这一轮产业增长并非传统产能的简单扩张,而是由区域需求升级、环保政策倒逼和工艺迭代共同驱动的结构性变革,其中玻璃钢(FRP)船型正在成为拉动市场增长的核心力量。
不同区域的市场特征已经形成清晰分化:东南亚的印尼、越南、菲律宾正在推进商用渔船全面现代化,传统木质船替换潮集中释放玻璃钢船体需求;欧盟依托绿色新政推动低排放船舶技术落地,进一步放大了轻量化船型的节油优势。与此同时行业也面临明确挑战:铝合金价格持续波动、日韩发动机供应集中度高、跨国双认证成本负担较重,这些变量也在进一步凸显玻璃钢船型的综合成本优势。
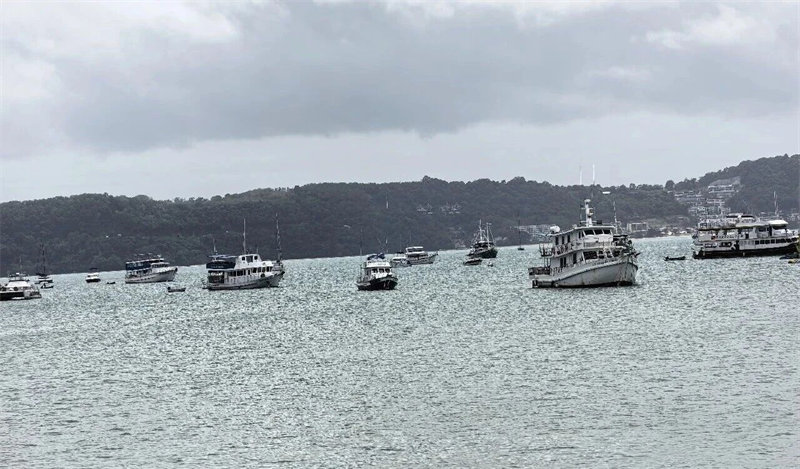
2026年玻璃钢渔船行业三大趋势:轻量化、智能化、可持续成共识
今年玻璃钢渔船的发展方向已经形成全行业共识,三个核心趋势(轻量化、智能化、可持续)正在快速落地。行业预测数据显示,未来5年轻量船型的市场需求将提升27%,45%的船东开始主动关注集成导航、探鱼、环境监测功能的智能互联系统,近60%的渔民消费者在新船采购中更偏好采用可回收部件的产品。
这意味着渔船厂商已经不能再依靠传统低价路线抢占市场,必须在材料创新、智能配置升级和成本控制之间找到新的平衡点,才能适配新一代渔民用户的实际作业需求。
国内外落地场景同步爆发,菲律宾模式提供参考样本
东南亚的渔船现代化进程已经跑出可参考的落地样本,其中菲律宾的传统木质banca船替换进度领跑区域市场,当地渔业水产局(BFAR)没有直接批量采购新船,而是面向普通渔民开展FRP制造与维修技能培训,让一线从业者直接掌握新材料船型的维护能力。目前菲律宾14英尺以下的玻璃钢小艇裸船定价稳定在2000-5000美元区间,同步配套推广环保树脂与小型沿海电动推进系统,当地渔船市场到2031年的年复合增长率将达到6.1%,为发展中国家的渔船升级提供了低成本、可落地的路径。
国内“木改钢”窗口期开启,多省市政策真金白银补贴
国内的玻璃钢渔船产业正迎来前所未有的政策红利期,多地已经推出真金白银的专项补助,直接降低渔民的新船采购成本。
- 辽宁启动三年行动,计划完成超6000艘渔船更新改造,大连、营口、葫芦岛等6市创新推出贷款贴息政策,2026年分阶段执行2%与1.5%的贴息率,贴息期限最长可达5年,目前已放贷2.16亿元,启动改造渔船1326艘。大连更是明确了“早改多奖、晚改少奖”规则,在贴息之外叠加减船转产奖励,更新改造费用最高可按30%比例获得补助。
- 福建漳州龙海针对2025-2026年期间完工的新材料渔船,执行“先建后补”政策,支持老旧木质/钢质/水泥渔船拆解后重建为玻璃钢等节能环保安全新材料渔船。
- 河北推出清晰的分档补助标准,近海捕捞渔船更新改造为玻璃钢等新材料渔船,补助不超相关费用 30%(24 米以上不超 20%);分档:<12 米 8 万、12–24 米 40 万、24–36 米 120 万、≥36 米 200 万元。2026 年内建造取得"三证"即可申请。
真空导入工艺日益成熟,实测节油35%寿命超30年
支撑玻璃钢渔船大规模普及的核心,是真空导入工艺的日益成熟。这项工艺将干纤维放置在模具内用真空袋密封,依靠真空作用让树脂充分浸透纤维,不仅提升船体强度与耐久性,还能精确控制树脂比例实现减重,生产过程中VOC排放降低约60%,树脂浪费大幅减少。 多家厂商的实测数据显示,采用该工艺制造的FRP船体,比同强度钢船重量轻30%以上,燃油消耗降低25%-35%,无需每年开展防锈涂装,抗海水腐蚀性能突出,设计使用寿命可达30-35年,搭配乙烯基树脂与泡沫夹芯结构后,船体刚性还能进一步提升,航行阻力持续下降。
玻璃钢渔船产业升级的本质:从“换材料”到“重构渔业生产模式”
当前全球玻璃钢渔船的普及浪潮,早已不是单一船体材料的简单替换,而是环保政策、市场需求、工艺技术三方共同推动的系统性产业变革。它既解决了传统木船寿命短、维护成本高的痛点,也通过轻量化优势适配了全球低碳排放的行业趋势,叠加国内各地的政策补贴支持,正在成为兼顾渔民经济效益与行业可持续发展的最优解。未来随着智能互联配置的进一步普及,玻璃钢渔船将彻底重构全球渔业生产的作业模式,为整个行业带来更低成本、更高效率的全新发展路径。
打印